Ao solicitar qualquer financiamento em Portugal — seja um crédito pessoal de 1.500 € ou um crédito habitação de 200.000 € —, o primeiro documento que as instituições financeiras consultam é o seu Mapa de Responsabilidades de Crédito. Descubra o que é este registo oficial, como descarregá-lo gratuitamente em menos de 2 minutos e como assegurar que o seu perfil bancário se mantém irrepreensível.
1. O que é a Central de Responsabilidades de Crédito (CRC)?
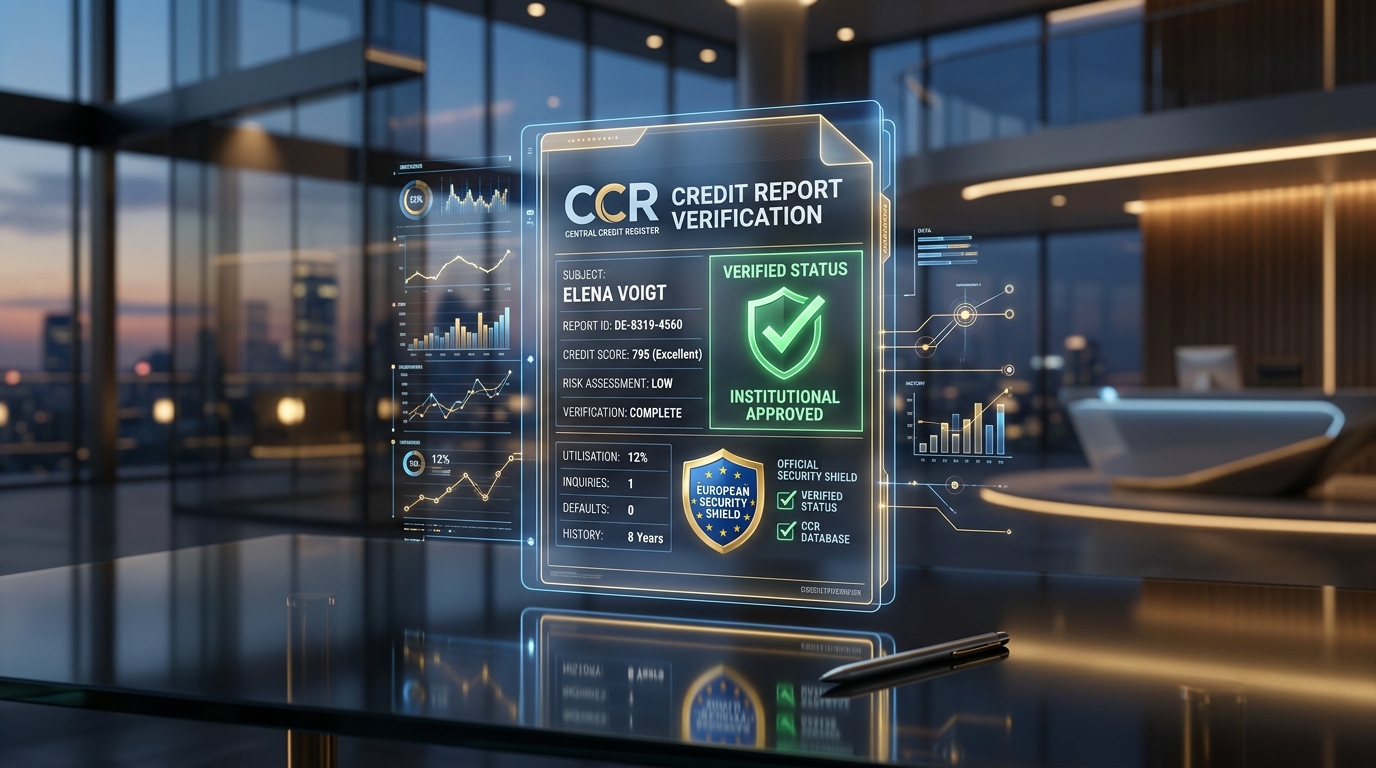
A Central de Responsabilidades de Crédito (CRC) é uma base de dados oficial gerida e protegida pelo Banco de Portugal. Todas as instituições autorizadas (bancos, sociedades de crédito e locadoras) são legalmente obrigadas a reportar no início de cada mês todas as dívidas e limites de crédito em vigor de valor igual ou superior a 50 €.
2. Como obter o seu Mapa de Crédito gratuitamente (Passo a Passo)
O serviço é totalmente gratuito, imediato e pode ser consultado diretamente a partir de casa:
- Aceda ao site oficial do Banco de Portugal em bportugal.pt.
- No menu superior, clique em «Particulares» e selecione «Central de Responsabilidades de Crédito».
- Clique em «Obter Mapa» e autentique-se com a sua Chave Móvel Digital ou credenciais do Portal das Finanças.
- Escolha o mês de referência mais recente (habitualmente o mês anterior) e transfira o ficheiro PDF gerado.
3. Os 3 tipos de crédito que constam no relatório
A. Créditos Efetivos (Dívida em curso)
Representa o montante que efetivamente pediu emprestado e que está a pagar através de prestações mensais normais.
B. Créditos Potenciais (Atenção a este pormenor!)
São limites contratualizados que ainda não utilizou: plafonds de cartões de crédito, descobertos bancários autorizados ou garantias prestadas a terceiros (fiador). Importante: Ao analisar um novo pedido, muitos bancos contabilizam entre 3% e 5% dos seus plafonds não utilizados como encargo mensal teórico!
C. Créditos em Incumprimento («Lista Negra»)
Prestações que não foram pagas na data devida e permanecem em mora. Esta indicação inviabiliza praticamente qualquer novo pedido de crédito no sistema financeiro nacional.
4. 3 passos para limpar e otimizar o seu registo antes de uma solicitação
Cancelar cartões supérfluos
Ligue às entidades e cancele cartões de lojas e contas antigas com linhas de crédito que já não utiliza.
Liquidar pequenos atrasos
Mesmo 10 € em atraso numa conta bancária desativada podem gerar um registo negativo. Regularize e peça a declaração de dívida extinta.
Aguardar a atualização mensal
O Banco de Portugal atualiza o mapa por volta do dia 20 a 22 de cada mês com as comunicações bancárias do mês antecedente.
5. Por que fazer uma pré-avaliação na OmniCompare?
Ao contrário dos pedidos formais que gerem consultas imediatas registadas no sistema bancário, a OmniCompare funciona com uma simulação matemática independente:
- 100% Anónima: Não recolhe dados bancários confidenciais nem códigos de acesso;
- Sem impacto na CRC: Não comunica qualquer informação ao Banco de Portugal;
- Avaliação preventiva: Permite-lhe aferir a sua taxa de esforço indicativa e saber exatamente em que patamar se encontra antes de se dirigir a um credor.