Lors de l'examen d'une demande de financement, les organismes de prêt s'appuient sur l'analyse de votre historique d'endettement. Comprendre comment vos engagements sont répertoriés permet d'anticiper les critères d'octroi et de corriger son profil avant de soumettre son dossier.
1. Registres de crédit et transparence bancaire
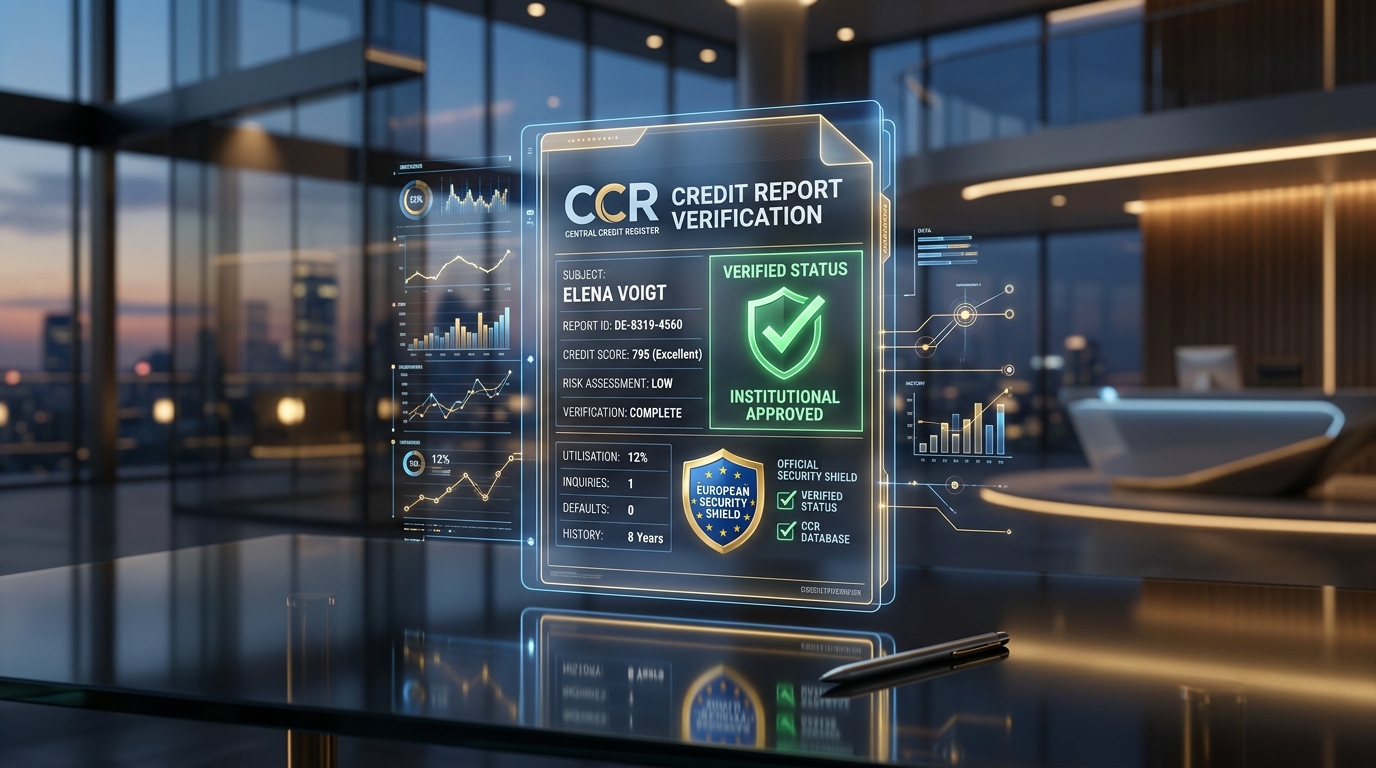
Dans plusieurs pays européens (comme au Portugal avec la Central de Responsabilidades de Crédito du Banco de Portugal), les établissements financiers disposent d'un registre centralisé répertoriant tous les crédits en cours ainsi que les incidents éventuels.
2. Les 3 catégories d'engagements analysées
A. Les crédits effectifs amortissables
Le capital restant dû sur vos prêts personnels, auto ou immobiliers que vous remboursez chaque mois conformément au tableau d'amortissement.
B. Les crédits potentiels (Plafonds revolving & découverts)
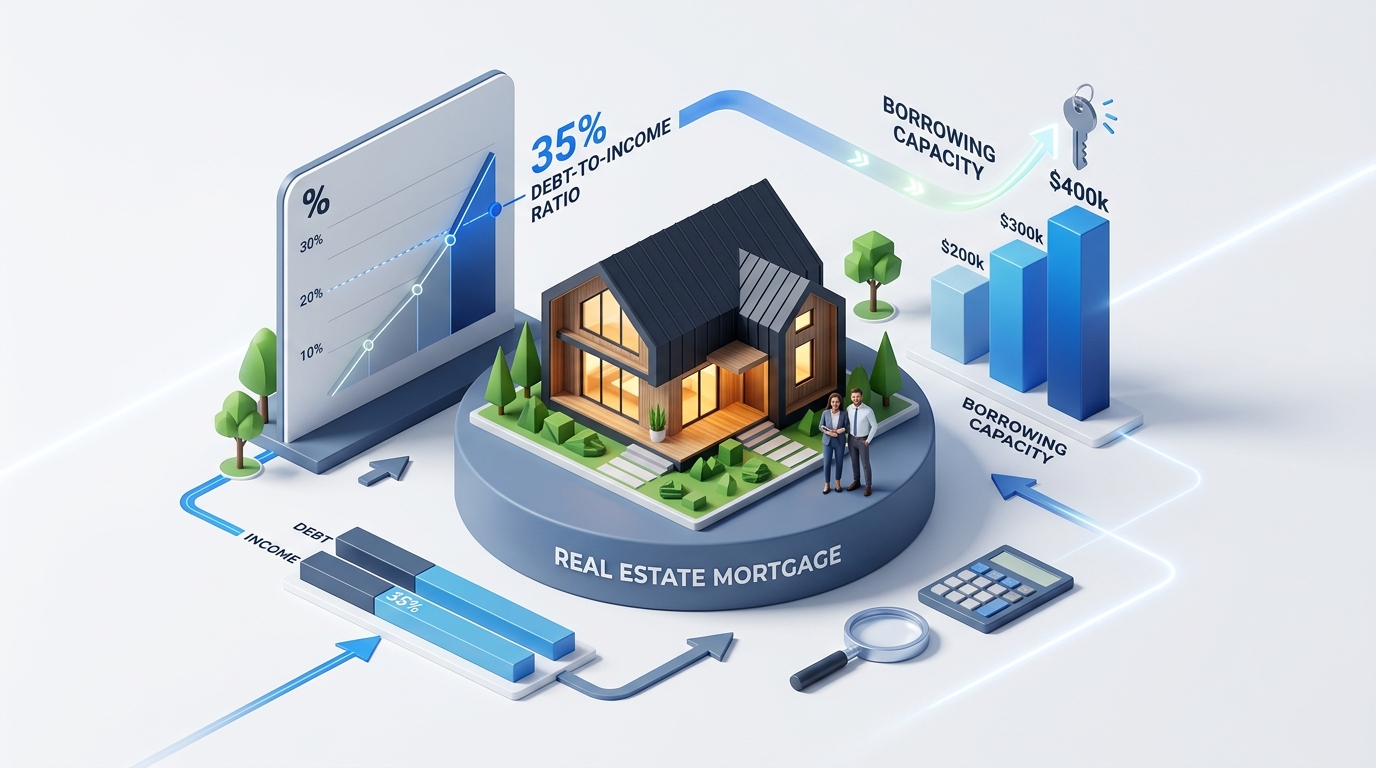
Les réserves d'argent et cartes de crédit revolving disponibles même si vous ne les utilisez pas. Les banques intègrent souvent une charge théorique de 3% à 5% de ce plafond disponible dans votre taux d'endettement !
C. Les retards et défauts de paiement
Les échéances impayées non régularisées. Ce signal d'alerte bloque quasi systématiquement tout nouvel accord de prêt.
3. 3 conseils pratiques pour optimiser son profil avant de postuler
Résilier les réserves inutiles
Fermez les cartes de magasins ou réserves de crédit non utilisées pour éliminer la charge d'endettement potentielle.
Régulariser tout découvert
Comblez tout compte débiteur pour présenter des relevés de comptes bancaires équilibrés sur les 3 derniers mois.
Éviter les demandes multiples
Multipliez les simulations anonymes plutôt que de multiplier les demandes formelles qui laissent des traces de consultation.