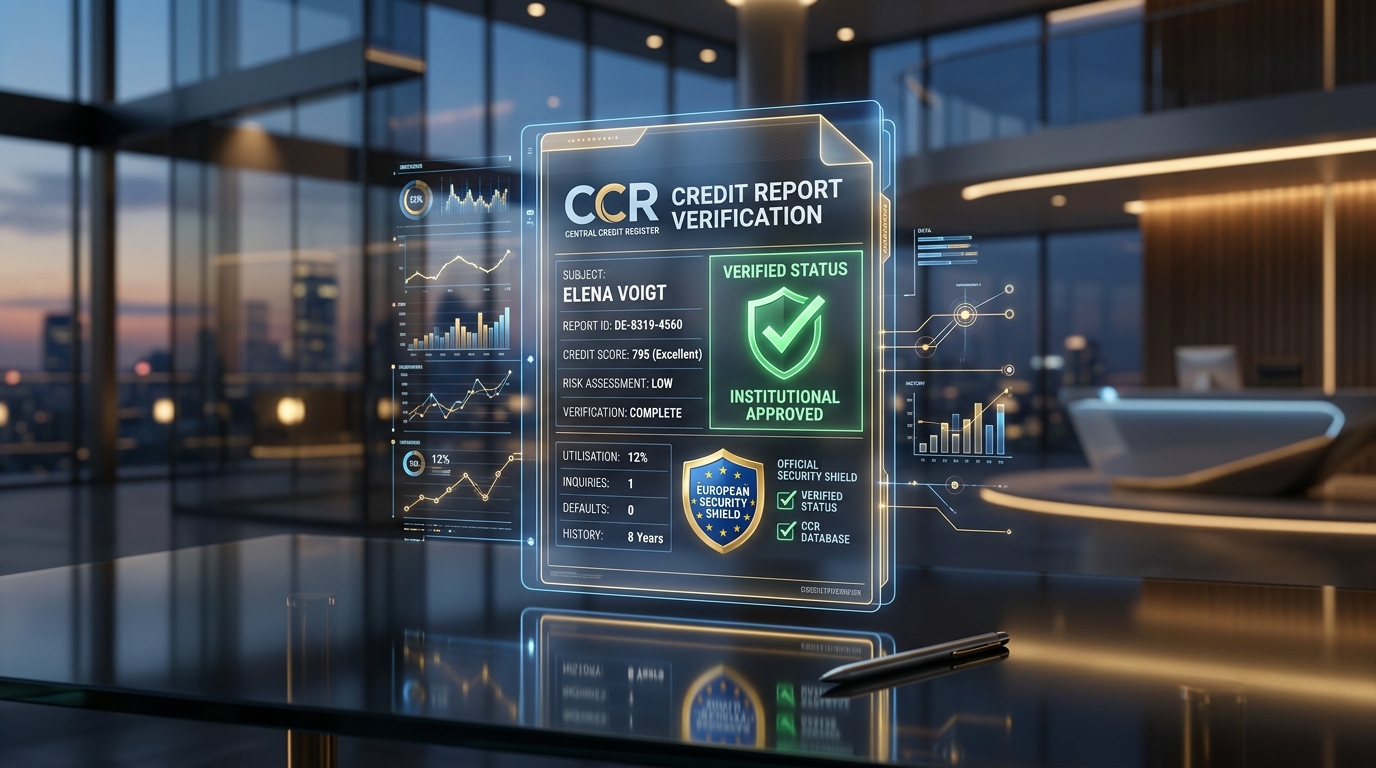
Prima di concedere un finanziamento, le banche consultano gli archivi creditizi per verificare la regolarità dei pagamenti pregressi. Conoscere come sono registrate queste posizioni permette di anticipare i controlli e presentarsi con un profilo solido.
1. Centrali rischi e trasparenza
In paesi come il Portogallo (tramite la Central de Responsabilidades de Crédito della banca centrale) o l'Italia (Sistemi di Informazioni Creditizie), tutti gli affidamenti attivi vengono comunicati periodicamente.
2. Le 3 categorie di impegno analizzate
A. Prestiti ad ammortamento effettivo
Il debito residuo derivante da prestiti personali, auto o mutui rimborsati tramite rate mensili.
B. Crediti potenziali (Plafond carte revolving e scoperti)
Linee di fido disponibili ma non utilizzate. Molte banche computano convenzionalmente tra il 3% e il 5% del plafond come impegno mensile teorico!
C. Rate insolute o ritardi (Segnalazioni negative)
Insoluti non regolarizzati. Questo alert comporta quasi sempre la bocciatura della domanda.
3. 3 azioni per ottimizzare il profilo
Disdire carte inutilizzate
Chiudi linee di credito secondarie per liberare capienza di indebitamento teorica.
Risolvere piccoli scoperti
Ripiana ogni saldo negativo per mostrare 3 mesi di estratti conto ordinati.
Simulare prima di fare domanda
Utilizza simulatori indipendenti che non rilasciano interrogazioni ufficiali.