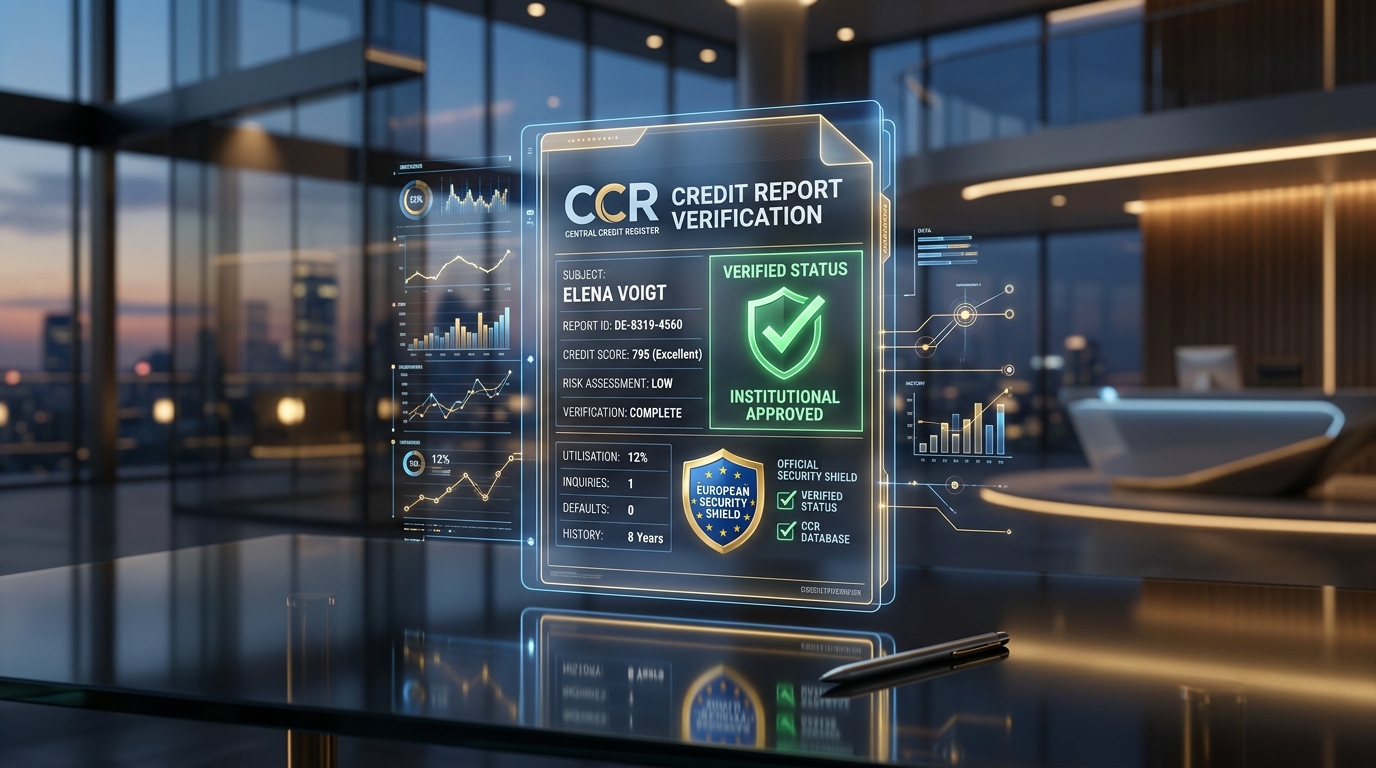
Antes de conceder cualquier financiación, las entidades de crédito examinan el historial de endeudamiento del solicitante. Entender qué información registran estos sistemas permite anticiparse a las exigencias bancarias y preparar un expediente solvente.
1. Registros de crédito y transparencia bancaria
En países como Portugal (a través de la Central de Responsabilidades de Crédito del Banco de Portugal) o España (CIRBE), las entidades están obligadas a reportar mensualmente todas las líneas de crédito concedidas.
2. Los 3 tipos de compromisos que analiza el comité de riesgos
A. Préstamos en amortización efectiva
La deuda pendiente de préstamos personales, vehículos o vivienda que se abona mediante cuotas periódicas.
B. Créditos potenciales (Líneas y tarjetas revolving)
Límites disponibles concedidos aunque no los use. Muchas entidades computan entre el 3% y el 5% del saldo disponible como carga financiera mensual teórica.
C. Impagos o incidencias
Recibos devueltos o cuotas vencidas no liquidadas. Esta advertencia paraliza casi de inmediato cualquier nueva solicitud de préstamo.
3. 3 recomendaciones clave para mejorar el perfil
Cancelar tarjetas en desuso
Cierre líneas de crédito y tarjetas secundarias para no mermar su capacidad de endeudamiento potencial.
Regularizar microdescubiertos
Liquide cualquier saldo deudor por pequeño que sea y solicite confirmación de cancelación.
Evitar consultas múltiples
Realice evaluaciones anónimas previas antes de someterse a consultas formales en entidades bancarias.