El sector de la financiación está repleto de siglas que a menudo confunden a los solicitantes: TIN, TAE, Euríbor, comisiones de apertura... Si nunca ha pedido un préstamo o desea entender exactamente qué contiene una oferta bancaria, esta guía le explica cada concepto de forma sencilla, directa y sin tecnicismos innecesarios.
1. El Tipo de Interés Nominal (TIN): El precio de escaparate
El TIN es el interés puro que la entidad cobra por prestarle el dinero durante un año natural.
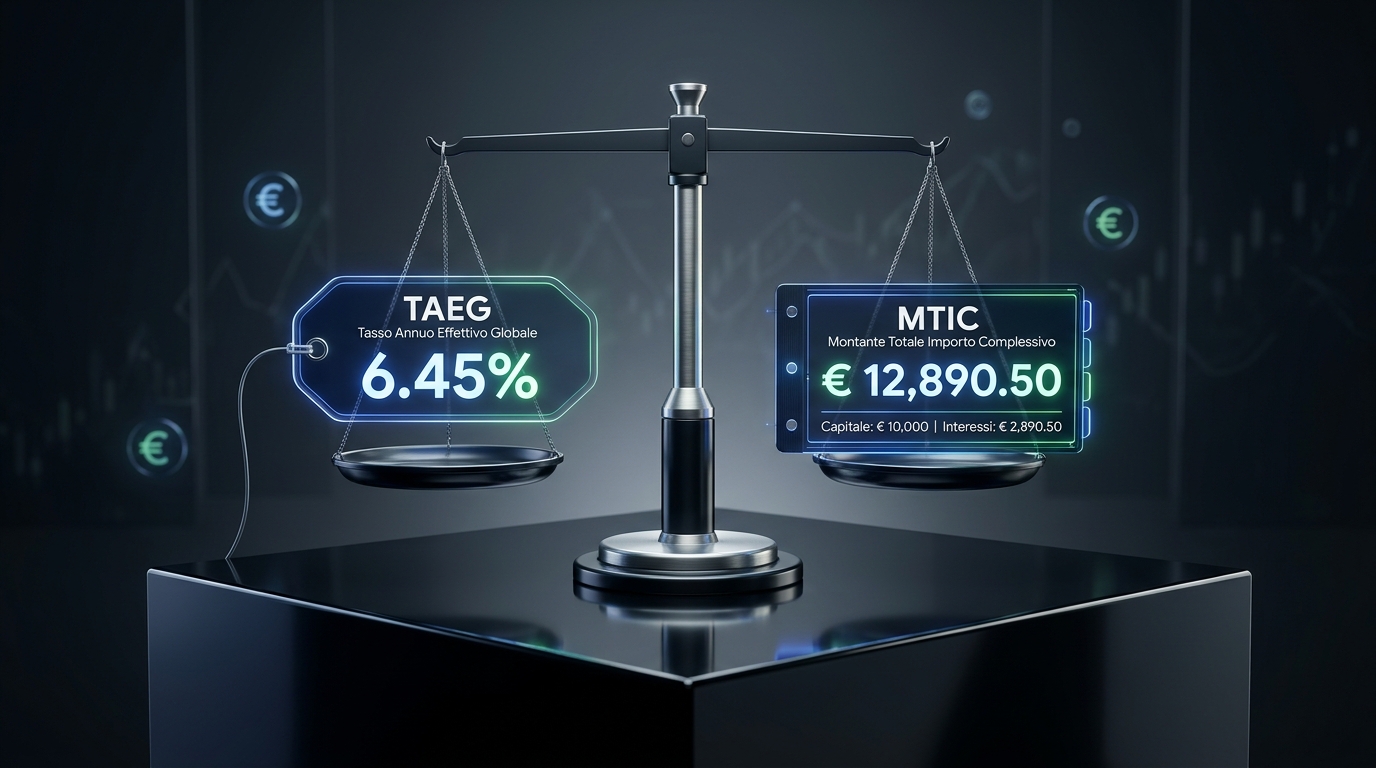
2. La TAE (Tasa Anual Equivalente / TAEG): El indicador oficial de comparación
La TAE (o TAEG a nivel europeo) es la referencia obligatoria fijada por los reguladores. Mide el coste total real del crédito integrando todos los gastos necesarios para acceder al préstamo:
- Los intereses remuneratorios (el TIN);
- Impuestos y actos jurídicos obligatorios;
- Comisiones de estudio y apertura;
- Seguros y vinculaciones obligatorias exigidas por el prestamista;
- Costes de mantenimiento de cuenta vinculada al crédito.
Regla de oro del consumidor
Nunca compare dos bancos por el TIN. Compare siempre mediante la TAE. ¡Una oferta con un TIN algo mayor puede ser más económica en conjunto si no le cobra comisiones de apertura!
3. El importe total adeudado: El coste final en euros
Para tener una visión nítida sin complicarse con porcentajes, consulte siempre el importe total a pagar (denominado MTIC en Portugal). Refleja la cantidad exacta que saldrá de su bolsillo a lo largo de todo el contrato:
| Criterio | Propuesta A (Sin Comisiones) | Propuesta B (Comisiones Extra) |
|---|---|---|
| Importe Solicitado | 5.000 € (36 meses) | 5.000 € (36 meses) |
| TIN anunciado | 7,20% | 6,50% (tipo gancho) |
| Gastos de apertura y seguro | 0 € | 220 € apertura + seguro obligatorio |
| TAE Real | 7,90% | 10,40% |
| Total Devuelto (Coste final) | 5.614,80 € | 5.820,40 € (+ 205,60 €) |
4. Límites legales y protección al consumidor
En el marco europeo, los bancos centrales (como el Banco de Portugal o el Banco de España) supervisan las condiciones de financiación y fijan límites máximos de tipos de interés permitidos. Ninguna entidad financiera autorizada puede aplicar costes por encima de estos topes oficiales.